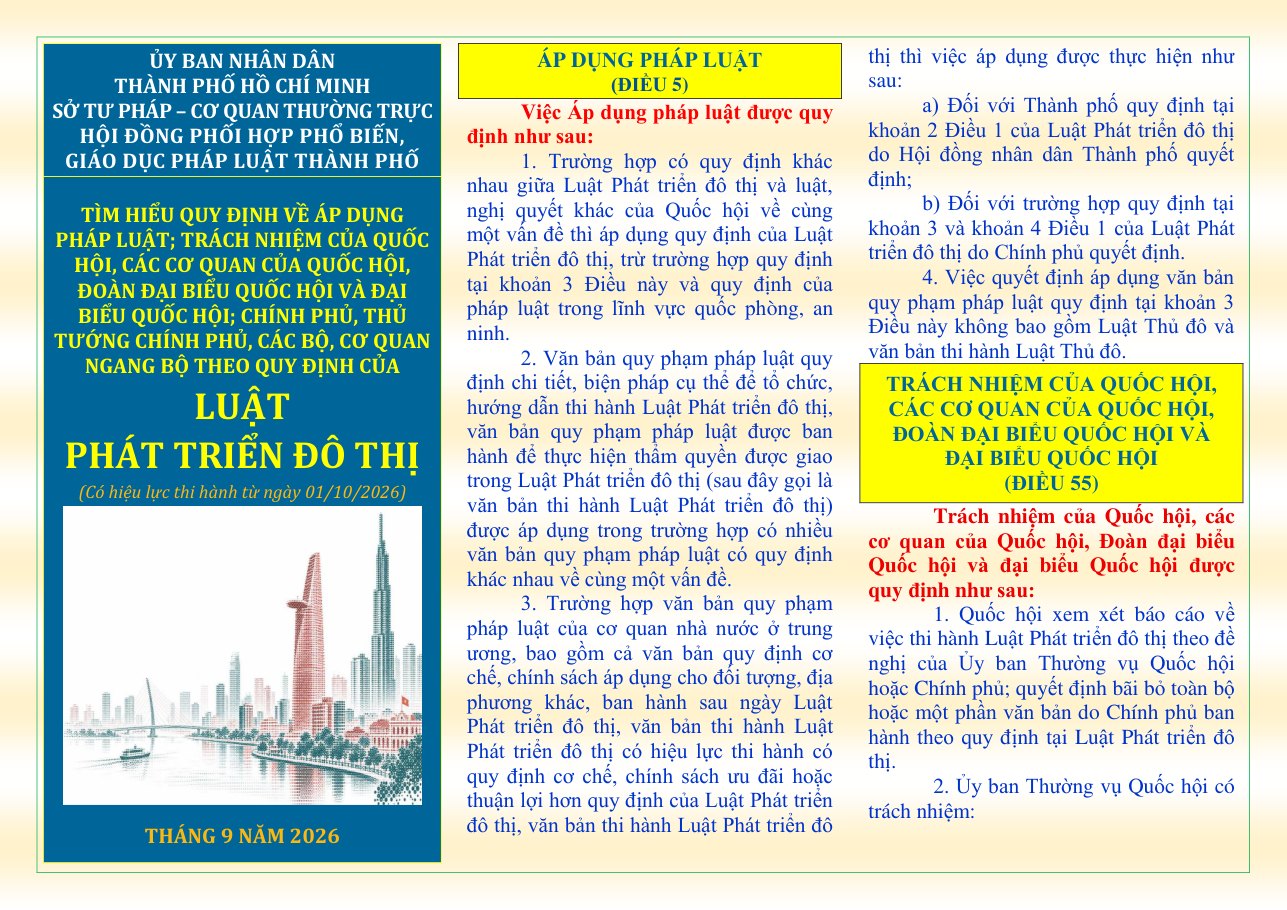
Tờ gấp số 35: Tìm hiểu quy định về phát triển kinh tế biển thuộc phạm vi khu kinh tế đặc biệt; thẩm quyền thành lập, cơ chế, chính sách đối với khu phi thuế quan; thành lập và kinh doanh cửa hàng miễn thuế trong khu kinh tế đặc biệt theo Luật Phát triển đô thị

PHÁT TRIỂN KINH TẾ BIỂN THUỘC PHẠM VI KHU KINH TẾ ĐẶC BIỆT (ĐIỀU 52) Phát triển kinh tế biển thuộc phạm vi khu kinh tế đặc biệt được quy định như sau: 1. Việc giao khu vực biển để nuôi trồng thủy sản tại khu kinh tế đặc biệt được thực hiện như sau: a) Sau khi Ủy ban nhân dân cấp tỉnh lấy ý kiến và…
Tài liệu phổ biến pháp luật do Sở Tư pháp – Cơ quan thường trực Hội đồng phối hợp phổ biến, giáo dục pháp luật Thành phố Hồ Chí Minh biên soạn (tháng 9/2026). Luật Phát triển đô thị số 18/2026/QH16 có hiệu lực thi hành từ ngày 01/10/2026.
PHÁT TRIỂN KINH TẾ BIỂN THUỘC PHẠM VI KHU KINH TẾ ĐẶC BIỆT (ĐIỀU 52)
Phát triển kinh tế biển thuộc phạm vi khu kinh tế đặc biệt được quy định như sau: 1. Việc giao khu vực biển để nuôi trồng thủy sản tại khu kinh tế đặc biệt được thực hiện như sau: a) Sau khi Ủy ban nhân dân cấp tỉnh lấy ý kiến và được sự chấp thuận của Bộ Quốc phòng thì Ủy ban nhân dân ở khu kinh tế đặc biệt giao khu vực biển để nuôi trồng thủy sản trên biển cho nhà đầu tư trong nước đối với khu vực biển nằm ngoài phạm vi vùng biển 06 hải lý tính từ đường mép nước biển thấp nhất trung bình trong nhiều năm của đất liền hoặc của đảo lớn nhất thuộc các đặc khu hoặc đồng thời nằm trong và ngoài phạm vi vùng biển 06 hải lý nhưng không vượt quá ranh giới ngoài của lãnh hải;
b) Miễn tiền sử dụng khu vực biển trong 15 năm và giảm 50% tiền sử dụng khu vực biển cho thời gian còn lại đối với diện tích khu vực biển được giao để thực hiện dự án nuôi trồng thủy sản trên biển của nhà đầu tư trong nước có hoạt động nuôi trồng thủy sản trên biển trong phạm vi vùng biển 06 hải lý, vùng biển ngoài 06 hải lý, khu vực biển nằm đồng thời trong và ngoài phạm vi vùng biển 06 hải lý tính từ đường mép nước biển thấp nhất trung bình trong nhiều năm của đất liền hoặc của đảo lớn nhất thuộc các đặc khu.
Áp dụng thuế suất thuế thu nhập doanh nghiệp 10%, miễn thuế 04 năm và giảm 50% số thuế phải nộp trong 09 năm tiếp theo đối với thu nhập của tổ chức là nhà đầu tư trong nước từ dự án nuôi trồng thủy sản trên biển trong phạm vi vùng biển 06 hải lý, vùng biển ngoài 06 hải lý, khu vực biển nằm đồng thời trong và ngoài phạm vi vùng biển 06 hải lý tính từ đường mép nước biển thấp nhất trung bình trong nhiều năm của đất liền hoặc của đảo lớn nhất thuộc các đặc khu;
c) Trong khả năng cân đối ngân sách địa phương, Hội đồng nhân dân cấp tỉnh quyết định hỗ trợ kinh phí mua bảo hiểm tai nạn cho người lao động làm việc trên lồng bè nuôi trồng thủy sản và trên các phương tiện phục vụ cho hoạt động nuôi trồng thủy sản trên biển, hỗ trợ kinh phí mua bảo hiểm rủi ro thiên tai đối với đối tượng thủy sản nuôi trên biển;
d) Thời gian bắt đầu hưởng ưu đãi, điều kiện áp dụng ưu đãi thuế, thu nhập được hưởng ưu đãi quy định tại khoản này thực hiện theo quy định của pháp luật về thuế. 2. Ngoài nội dung quy định tại khoản 1 Điều này, căn cứ vào khả năng cân đối ngân sách của địa phương, Hội đồng nhân dân ở khu kinh tế đặc biệt ban
hành các cơ chế, chính sách đặc thù khác để thúc đẩy, phát triển kinh tế biển.
THẨM QUYỀN THÀNH LẬP, CƠ CHẾ, CHÍNH SÁCH ĐỐI VỚI KHU PHI THUẾ QUAN TRONG KHU KINH TẾ ĐẶC BIỆT (ĐIỀU 53)
Thẩm quyền thành lập, cơ chế, chính sách đối với khu phi thuế quan trong khu kinh tế đặc biệt được quy định như sau: 1. Chủ tịch Ủy ban nhân dân cấp tỉnh nơi có khu kinh tế đặc biệt quyết định thành lập khu phi thuế quan trong khu kinh tế đặc biệt sau khi có ý kiến của Bộ Tài chính.
2. Cơ chế, chính sách đối với khu phi thuế quan trong khu kinh tế đặc biệt thực hiện theo quy định tại Điều 22 của Luật này. 3. Cơ chế, chính sách đối với hoạt động đầu tư, kinh doanh khác trong khu phi thuế quan:
a) Nhà đầu tư nước ngoài được thực hiện hoạt động kinh doanh chuyển khẩu hàng hóa. Trình tự, thủ tục cấp giấy phép kinh doanh chuyển khẩu được thực hiện theo quy định của pháp luật về quản lý ngoại thương;
b) Các doanh nghiệp có hoạt động sản xuất, kinh doanh trong khu phi thuế quan được niêm yết, báo giá, định giá, ghi giá trong hợp đồng bằng ngoại tệ và thanh toán, nhận thanh toán với nhau bằng ngoại tệ chuyển khoản từ việc cung cấp hàng hóa và dịch vụ trong khu phi thuế quan;
c) Chi nhánh ngân hàng nước ngoài được mở phòng giao dịch trong khu phi thuế quan ngoài trụ sở chi nhánh theo điều kiện, hồ sơ, thủ tục và nội dung hoạt động do Thống đốc Ngân hàng Nhà nước Việt Nam quy định.
THÀNH LẬP VÀ KINH DOANH CỬA HÀNG MIỄN THUẾ TRONG KHU KINH TẾ ĐẶC BIỆT (ĐIỀU 54)
Thành lập và kinh doanh cửa hàng miễn thuế trong khu kinh tế đặc biệt được quy định như sau: 1. Việc thành lập và kinh doanh cửa hàng miễn thuế trong khu kinh tế đặc biệt được thực hiện theo quy định của pháp luật về kinh doanh hàng miễn thuế.
2. Người chờ xuất cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế trong khu kinh tế đặc biệt không hạn chế về số lượng và trị giá. Hàng hóa miễn thuế được nhận tại quầy nhận hàng trong khu cách ly tại cửa khẩu quốc tế nơi hành khách xuất cảnh.
3. Người nước ngoài khi nhập cảnh vào Việt Nam có đăng ký lưu trú trong khu kinh tế đặc biệt thì được mua hàng miễn thuế trong cửa hàng miễn thuế trong khu kinh tế đặc biệt để sử dụng trong thời gian lưu trú.
Trường hợp thời gian lưu trú từ 10 ngày trở lên thì được mua hàng miễn thuế 01 lần định mức theo quy định tại khoản 4 Điều này. 4. Định mức mua hàng miễn thuế trong khu kinh tế đặc biệt đối với đối tượng quy định tại khoản 3 Điều này do Chính phủ quy định.
5. Doanh nghiệp kinh doanh hàng miễn thuế chịu trách nhiệm bán hàng hóa đúng đối tượng, mục đích sử dụng, định mức theo quy định tại Luật Phát triển đô thị và quy định khác của pháp luật có liên quan.